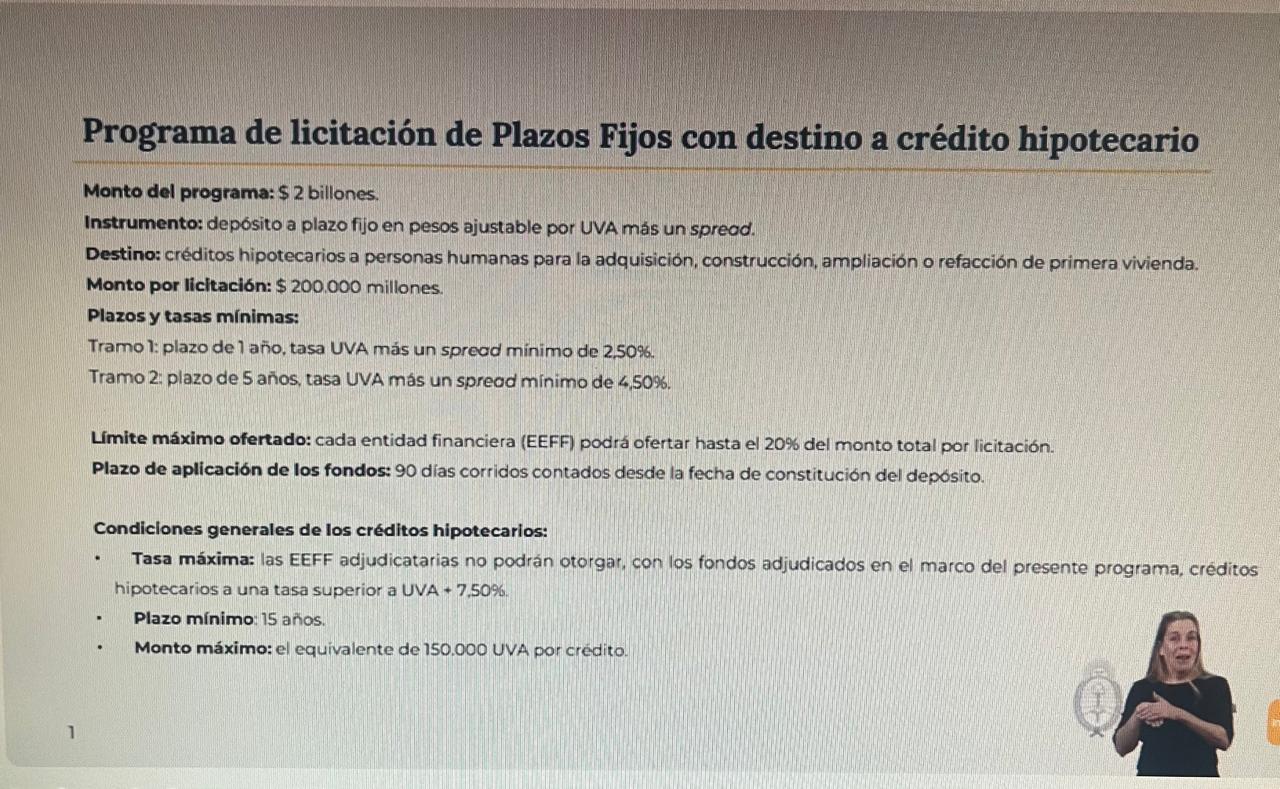
El Gobierno nacional anunció este miércoles un programa de créditos hipotecarios que utilizará fondos del Fondo de Garantía de Sustentabilidad (FGS) de la ANSES para financiar a los bancos. La iniciativa, presentada por el ministro de Economía, Luis Caputo, contempla una inversión de $2 billones para intentar reactivar un mercado que hoy se encuentra casi paralizado.
Según explicó el propio funcionario, la medida busca llegar a unas 17.000 o 18.000 familias con préstamos de al menos 15 años de plazo. Los fondos se asignarán a las entidades financieras a través de licitaciones de $200.000 millones, con una primera convocatoria prevista para la próxima semana. La idea es que los bancos amplíen su oferta de créditos hipotecarios con financiamiento de largo plazo.
Entre las condiciones establecidas, los préstamos tendrán un plazo mínimo de 15 años, una tasa máxima de UVA más 7,5% anual y un monto máximo de 150.000 UVA por operación. Caputo aclaró que las entidades financieras serán las encargadas de evaluar a los solicitantes y asumir el riesgo crediticio, mientras que el FGS aportará la liquidez necesaria al sistema.
Como ejemplo, el ministro detalló que para comprar una propiedad valuada en US$106.667 con un crédito a 25 años y una tasa de UVA más 7%, una familia necesitaría acreditar ingresos mensuales por $3.460.391 y abonar una cuota inicial de $865.089. Un número que, en el contexto actual, deja en evidencia las dificultades que enfrentan los sectores medios para acceder a una vivienda propia.
El anuncio llega en un momento en que el stock de créditos hipotecarios en la Argentina representa apenas el 2% del PBI, muy por debajo de Chile (27%) y Estados Unidos (75%). El propio Caputo reconoció que el objetivo es revertir la desaceleración de los préstamos UVA, que prácticamente se congelaron durante su gestión al frente del Palacio de Hacienda.
Sin embargo, la medida no deja de generar interrogantes. El FGS de la ANSES es un fondo que pertenece a los trabajadores y jubilados, y su utilización para financiar a los bancos privados, que serán quienes decidan a quién otorgar los créditos y bajo qué condiciones, abre un debate sobre el destino de esos recursos. Mientras tanto, el acceso a la vivienda sigue siendo una deuda pendiente para millones de argentinos que no encuentran respuestas en un plan que, al menos por ahora, alcanza a un porcentaje reducido de la población.
A pesar de la presentación, el gobierno de Javier Milei no ha logrado generar las condiciones para que el crédito hipotecario se expanda de manera significativa. La alta inflación, la caída del poder adquisitivo y la incertidumbre económica que caracterizan a su gestión siguen siendo los principales obstáculos para que las familias puedan siquiera pensar en cumplir el sueño de la casa propia.